
16/09/2026
Mỗi năm, cơ quan quản lý chỉ mở một lượng hạn ngạch nhất định cho các mặt hàng nông sản và nguyên liệu thiết yếu được hưởng thuế suất nhập khẩu ưu đãi — điển hình như mặt hàng đường với hạn mức 133.000 tấn trong năm 2025 theo phương thức đấu giá công khai. Giành được quyền phân bổ trong phiên đấu giá của Bộ Công Thương mới chỉ là điều kiện khởi đầu. Đưa được toàn bộ lô hàng nguyên liệu thực tế qua cửa khẩu vào đúng thời điểm còn hiệu lực pháp lý mới là bài toán quyết định hiệu quả tài chính.
Nguyên liệu cốt lõi của nhóm ngành này chịu sự quản lý nghiêm ngặt bằng cơ chế hạn ngạch thuế quan (TRQ) theo Luật Quản lý ngoại thương. Cơ chế này vận hành theo cấu trúc thuế hai tầng có độ chênh lệch rất lớn: một mức thuế suất ưu đãi thấp dành cho phần khối lượng nằm trong hạn ngạch, và một mức thuế suất ngoài hạn ngạch mang tính bảo hộ cao dành cho phần sản lượng vượt ra ngoài. Khoảng cách thuế suất này tạo nên rủi ro kinh doanh mang tính sống còn:
Thứ nhất, mức thuế suất ngoài hạn ngạch đủ sức phá vỡ toàn bộ cấu trúc chi phí sản xuất. Mức thuế ngoài hạn ngạch đối với các mặt hàng nhạy cảm như đường có thể lên tới 80% – 100% tùy mã HS và xuất xứ (chưa kể các biện pháp thuế chống bán phá giá hoặc tự vệ thương mại áp dụng theo từng thời kỳ). Một lô hàng buộc phải áp mã thuế ngoài hạn ngạch sẽ lập tức đẩy giá vốn nguyên liệu lên mức bất khả thi, khiến sản phẩm đầu ra mất hoàn toàn năng lực cạnh tranh trên thị trường, hoặc trực tiếp đẩy nhà máy vào tình trạng thua lỗ nặng.
Thứ hai, quyền hưởng thuế suất ưu đãi phụ thuộc hoàn toàn vào tính thời điểm của hồ sơ pháp lý. Kết quả đấu giá và văn bản thông báo hạn ngạch của cơ quan quản lý được ban hành theo từng đợt phê duyệt cụ thể. Doanh nghiệp nhiều thời điểm phải chủ động đặt hàng, thuê tàu từ nước ngoài để kịp mùa vụ sản xuất, dẫn tới tình huống tàu hàng đã cập cảng nhưng văn bản giao hạn ngạch chính thức vẫn đang trong quy trình thẩm định. Trong khi đó, các dây chuyền chế biến thực phẩm, sữa hay đồ uống vận hành liên tục không thể dừng máy để chờ đợi giấy tờ.
Tổng hợp hai yếu tố trên cho thấy: bài toán của ngành nhập khẩu hàng hạn ngạch không phải là chạy đua mở tờ khai cho nhanh tại cửa khẩu, mà là năng lực đồng bộ hóa chính xác giữa thời điểm tàu cập cảng với thời điểm hạn ngạch thuế quan chính thức phát sinh hiệu lực pháp lý. Việc vội vã truyền tờ khai nhập khẩu tiêu dùng khi chưa đủ điều kiện chứng từ hạn ngạch sẽ đẩy lô hàng vào khung thuế ngoài hạn ngạch.
Một giải pháp logistics chuyên sâu cho hàng hóa thuộc diện TRQ đòi hỏi sự kết hợp chặt chẽ giữa tư vấn pháp lý ngoại thương và hạ tầng kho vận linh hoạt. Khi dòng hàng nguyên liệu về đến cảng biển trước thời điểm văn bản phân giao hạn ngạch có hiệu lực, một trong những giải pháp tối ưu là chuyển đổi luồng hàng vào hệ thống Kho ngoại quan. Biện pháp này giúp doanh nghiệp đạt được hai mục tiêu: đảm bảo nguồn nguyên liệu thực tế đã hiện diện sẵn sàng tại Việt Nam để phục vụ kế hoạch sản xuất, đồng thời bảo lưu trạng thái hàng hóa và tạm hoãn toàn bộ nghĩa vụ phát sinh thuế nhập khẩu. Ngay khi Bộ Công Thương chính thức công bố kết quả đấu giá, tờ khai mới chính thức được kích hoạt, đảm bảo lô hàng được áp dụng mức thuế suất ưu đãi trong hạn ngạch theo đúng quy định pháp luật.
Bốn nhóm mặt hàng chịu sự điều tiết của hạn ngạch thuế quan tại Việt Nam gồm muối, thuốc lá nguyên liệu, trứng gia cầm và đường; toàn bộ nguyên tắc phân giao hiện được điều chỉnh theo Nghị định 292/2026/NĐ-CP (thay thế Nghị định 69/2018/NĐ-CP) và các thông tư chuyên ngành của Bộ Công Thương. Riêng mặt hàng đường áp dụng cơ chế phân giao theo phương thức đấu giá công khai. Không dừng lại ở đó, khung thủ tục hành chính trong lĩnh vực ngoại thương liên tục được chuẩn hóa: Bộ Công Thương đã ban hành Quyết định số 2196/QĐ-BCT ngày 08/09/2026 công bố danh mục thủ tục hành chính mới và sửa đổi trong lĩnh vực xuất nhập khẩu để đồng bộ với các cam kết mới. Đối với các doanh nghiệp sản xuất, mỗi lần quy trình cấp phép và biểu mẫu thay đổi là một lần gia tăng rủi ro lệch pha giữa tiến độ hàng về cảng và thời điểm văn bản hạn ngạch có hiệu lực.
Giải pháp phù hợp trong trường hợp này không nằm ở một dịch vụ thông quan đơn thuần, mà đòi hỏi sự kết hợp giữa năng lực pháp lý của một Đại lý Thủ tục Hải quan am hiểu thủ tục cấp phép chuyên ngành và hạ tầng kho bãi chuyên biệt. Cơ chế bản lề để giải bài toán này chính là hệ thống Kho ngoại quan: lô hàng nguyên liệu khi cập cảng được chuyển thẳng về kho ngoại quan dưới sự giám sát hải quan, lưu giữ ở trạng thái chưa phát sinh nghĩa vụ nộp thuế nhập khẩu và chưa phải nộp văn bản hạn ngạch. Trong thời gian hàng nằm tại kho, doanh nghiệp tập trung hoàn thiện bộ chứng từ thương mại, chứng nhận xuất xứ (C/O) và chốt văn bản phân giao hạn ngạch chính thức từ cơ quan quản lý. Chỉ khi đầy đủ căn cứ pháp lý về hạn mức ưu đãi, tờ khai nhập khẩu tiêu dùng mới chính thức được mở để áp mức thuế suất thấp trong hạn ngạch. Nói cách khác, kho ngoại quan cho phép doanh nghiệp chủ động chuyển hóa một rủi ro thuế thành một khoản chi phí lưu kho cố định thay vì để lô hàng cập cảng sai thời điểm rồi rơi vào tình thế tiến thoái lưỡng nan: chấp nhận đóng thuế ngoài hạn ngạch để giải phóng hàng hoặc để hàng chịu chi phí lưu bãi và nguy cơ suy giảm phẩm cấp.
Đây là lúc một đơn vị như U&I Logistics phát huy trọn vẹn năng lực tích hợp: với tư cách Đại lý Thủ tục Hải quan trực tiếp xử lý hồ sơ xin cấp phép chuyên ngành song song với việc sở hữu hạ tầng kho ngoại quan quy mô lớn, U&I Logistics ghép hai mắt xích vốn thường bị phân mảnh — thủ tục pháp lý và năng lực lưu trữ — thành một nhịp vận hành đồng bộ duy nhất.
Mô hình kết hợp giữa cơ chế kho ngoại quan và Đại lý Thủ tục Hải quan không thể hoàn toàn phát huy hiệu quả nếu doanh nghiệp chưa thiết lập ba điều kiện tiên quyết:
Điều kiện đầu tiên là tính toán điểm rơi hạn ngạch. Giải pháp kho ngoại quan chỉ có thể vận hành trơn tru khi doanh nghiệp lập kịch bản logistics từ sớm và chỉ định chính xác mã địa điểm lưu kho ngoại quan ngay trên chứng từ vận tải quốc tế (E-Manifest, Bill of Lading). Một khi container đã hạ bãi cảng theo mã loại hình hàng nhập tiêu dùng thông thường, mọi phương án chuyển hướng luồng hàng đều bị thu hẹp đáng kể; doanh nghiệp sẽ phải đối mặt với thủ tục điều chỉnh manifest phức tạp, độ trễ thời gian kéo dài và phát sinh các biểu phí Demurrage/Detention rất lớn.
Điều kiện thứ hai là thiết lập bài toán đối soát chi phí - lợi ích (Cost-Benefit Analysis) một cách định lượng. Doanh nghiệp cần đặt lên bàn cân: tổng chi phí tại kho ngoại quan so với phần chi phí thuế tăng thêm nếu buộc phải thông quan ngoài hạn ngạch. Khoảng cách thuế suất giữa hai tầng hạn ngạch (mức chênh lệch có thể từ 40% đến hơn 80%) thường vượt xa chi phí lưu kho thuần túy.
Điều kiện thứ ba là tích hợp quyết định hạn ngạch xuyên suốt giữa bộ phận Thu mua và bộ phận Xuất nhập khẩu. Một đơn hàng nguyên liệu nhập khẩu chỉ được phép xác lập cam kết khi kế hoạch vận tải đường biển đã khớp với lịch phân giao hạn ngạch hoặc thời hạn hiệu lực của văn bản cấp phép từ Bộ Công Thương.


16/09/2026
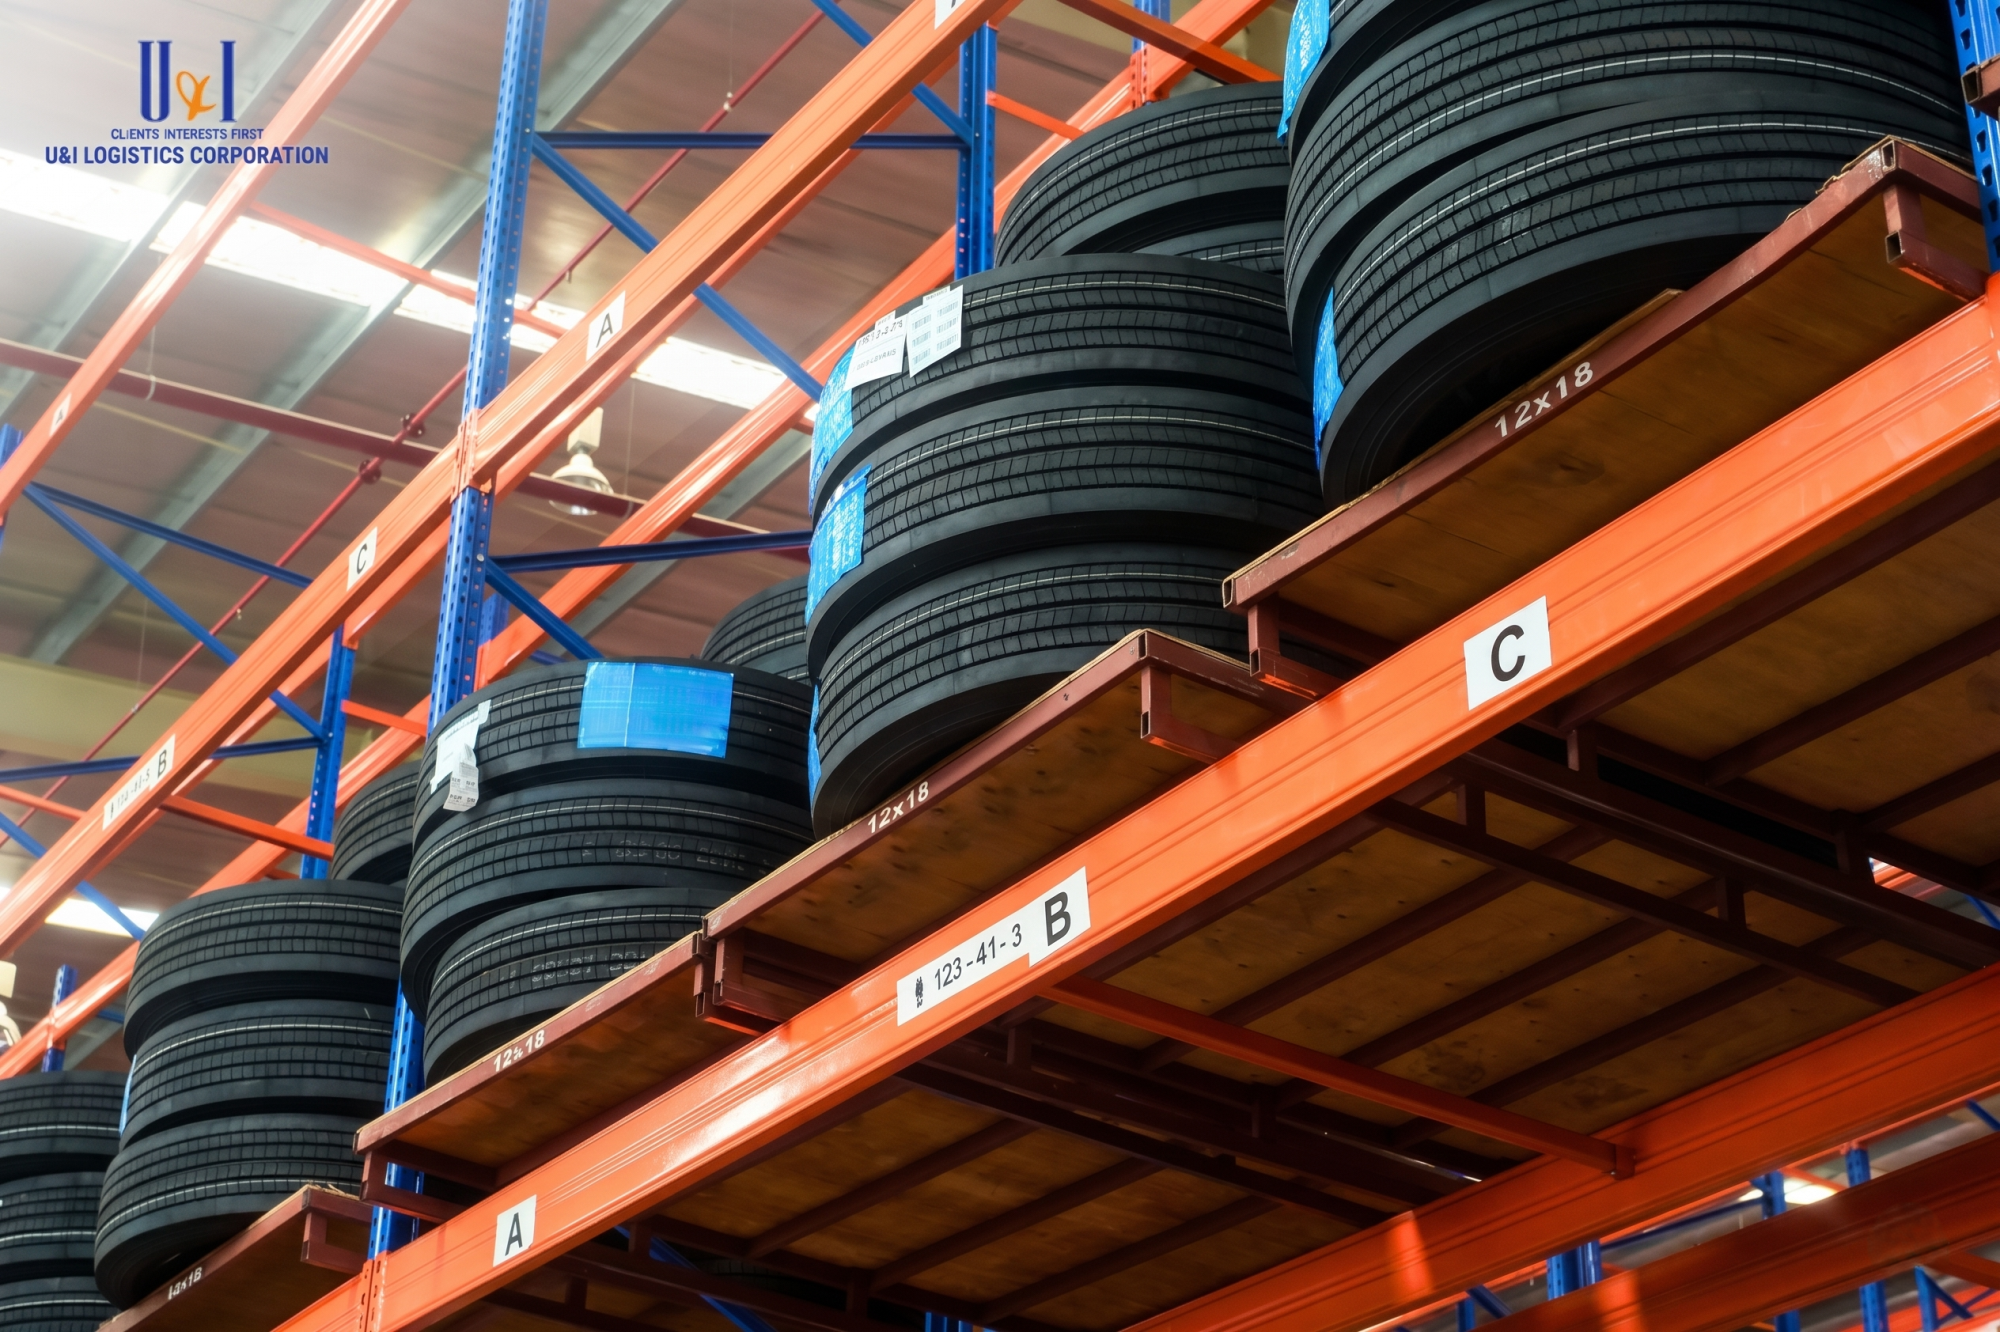
Brent oil prices broke below the USD 80/barrel mark for the first time since March 2026 following the US-Iran agreement to reopen the Strait of Hormuz, but Asia-US maritime freight rates jumping 51% in a single week may affect the cost benefits of synthetic rubber for the tire export industry.

16/09/2026
MSC's Ochna service connecting Hai Phong – Ho Chi Minh City directly with North China's port cluster marks the shift of the Southeast Asian logistics axis toward the Singapore – Vietnam – Indonesia distribution triangle, where Vietnam takes on the role of an intra-regional distribution platform.
16/09/2026
No matter what industry or product you are doing business in, the question about using warehousing service outsourcing is an indispensable part of the supply chain of import-export and trade enterprises today...


