
31/10/2026
Một doanh nghiệp có vốn đầu tư nước ngoài (FDI) phân phối thiết bị công nghiệp nhập khẩu một lô phụ tùng và linh kiện thay thế trị giá hàng triệu USD, nhưng trong năm đầu tiên có thể chỉ bán được vài phần trăm trong số đó; phần còn lại phải lưu trữ dự phòng chờ đúng nhu cầu bảo trì hoặc sự cố máy móc phát sinh từ các nhà máy sản xuất. Nếu thực hiện nộp thuế nhập khẩu và thuế giá trị gia tăng (GTGT) cho toàn bộ lô hàng ngay khi container cập cảng, doanh nghiệp đã tự chôn một lượng vốn lưu động rất lớn vào nguồn hàng tồn kho chưa thể chuyển hóa thành doanh thu. Đối với nhóm thiết bị công nghiệp, hóa chất và phụ tùng cơ khí chính xác, bài toán vận hành không đơn thuần là phương thức vận chuyển, mà nằm ở vị trí lưu giữ hàng hóa về mặt pháp lý và cơ chế quản trị nghĩa vụ thuế trong suốt thời gian chờ bán.
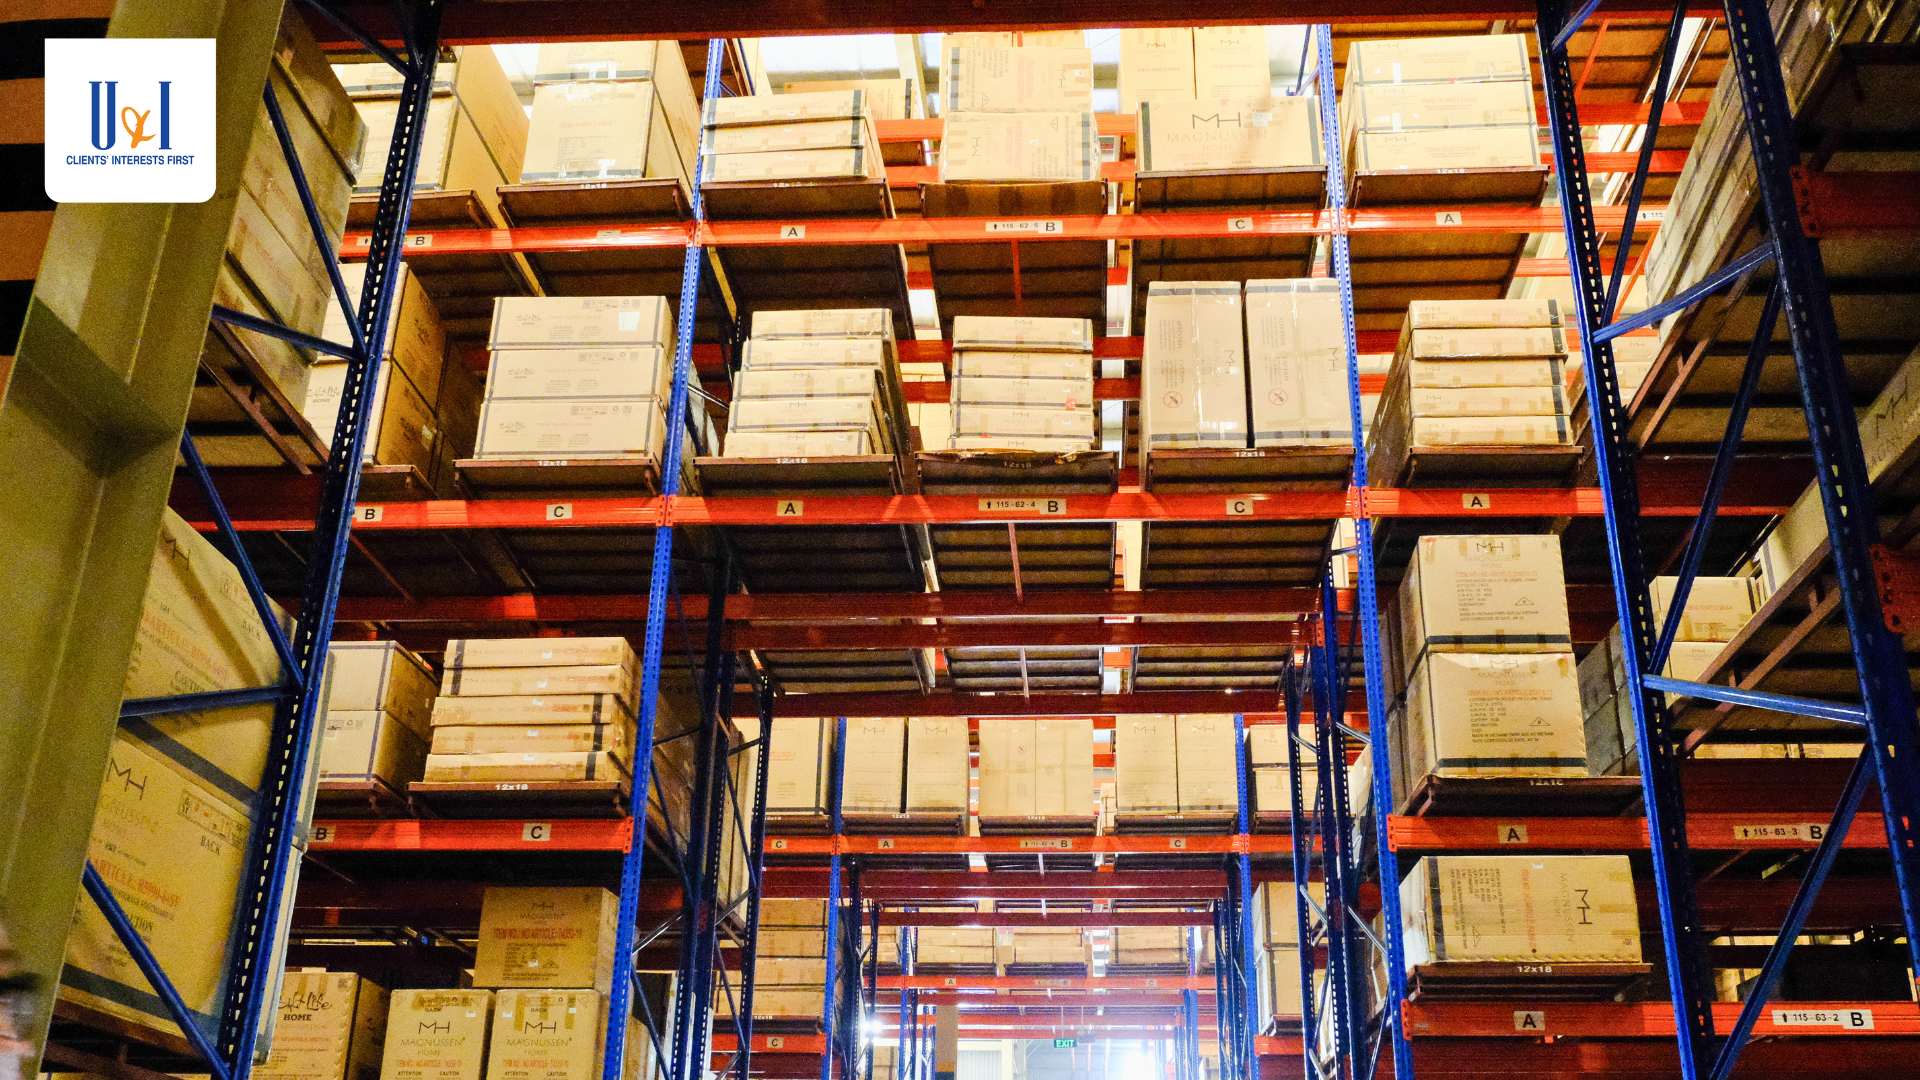
Thứ nhất là bài toán kinh tế của hàng tồn kho giá trị cao, nhu cầu phân tán. Thiết bị công nghiệp và linh kiện thay thế thường phải nhập khẩu với danh mục đa dạng để bảo đảm tính sẵn sàng phục vụ hoạt động bảo dưỡng nhà xưởng, nhưng tần suất phát sinh đơn hàng lại rời rạc và khó dự báo chính xác. Một chi tiết máy có thể nằm kho nhiều tháng, thậm chí cả năm trước khi có nhà máy gặp sự cố cần thay thế khẩn cấp. Quyết định nhập khẩu số lượng lớn nguyên container để tối ưu hóa giá mua sỉ và cước vận chuyển quốc tế là hợp lý về thương mại; tuy nhiên, việc nộp toàn bộ các khoản thuế nhập khẩu và thuế GTGT ngay từ đầu cho một danh mục hàng bán nhỏ giọt sẽ làm gia tăng đáng kể chi phí vốn và bào mòn biên lợi nhuận của doanh nghiệp.
Thứ hai là yêu cầu khắt khe về điều kiện lưu trữ và rào cản danh mục chuyên ngành. Nhiều linh kiện cơ khí chính xác và hóa chất công nghiệp đòi hỏi hạ tầng bảo quản chuyên dụng: kiểm soát độ ẩm để chống oxy hóa, hệ thống phòng chống cháy nổ, thông gió cưỡng bức và đê ngăn tràn hóa chất. Bên cạnh đó, doanh nghiệp phải tuân thủ nghiêm ngặt Danh mục hàng hóa không được gửi kho ngoại quan do Thủ tướng Chính phủ quy định (các nhóm tiền chất, hóa chất độc hại, phế liệu...). Điều này đòi hỏi đơn vị tiếp vận phải có năng lực rà soát tính hợp chuẩn của từng mã hàng trước khi thiết lập phương án lưu giữ.
Thứ ba là ranh giới pháp lý điều chỉnh hoạt động thương mại của khối FDI. Phần lớn các tập đoàn FDI trong phân khúc này vừa đảm nhiệm chức năng hỗ trợ kỹ thuật cho dự án, vừa trực tiếp thực hiện quyền phân phối bán buôn linh kiện, vật tư cho các nhà máy tại Việt Nam. Kể từ ngày 18/10/2026, các hoạt động này chịu sự quản lý trực tiếp của Nghị định số 342/2026/NĐ-CP (văn bản thay thế Nghị định 09/2018/NĐ-CP), gắn quyền kinh doanh với cơ cấu nguồn vốn, cam kết trong các hiệp định thương mại tự do (CPTPP, EVFTA) và phạm vi Giấy phép kinh doanh thực tế.
Bản chất của giải pháp tối ưu dòng tiền nằm ở việc tách rời thời điểm hàng hóa cập cảng khỏi thời điểm doanh nghiệp phải hoàn tất nghĩa vụ thuế nhập khẩu chính thức.
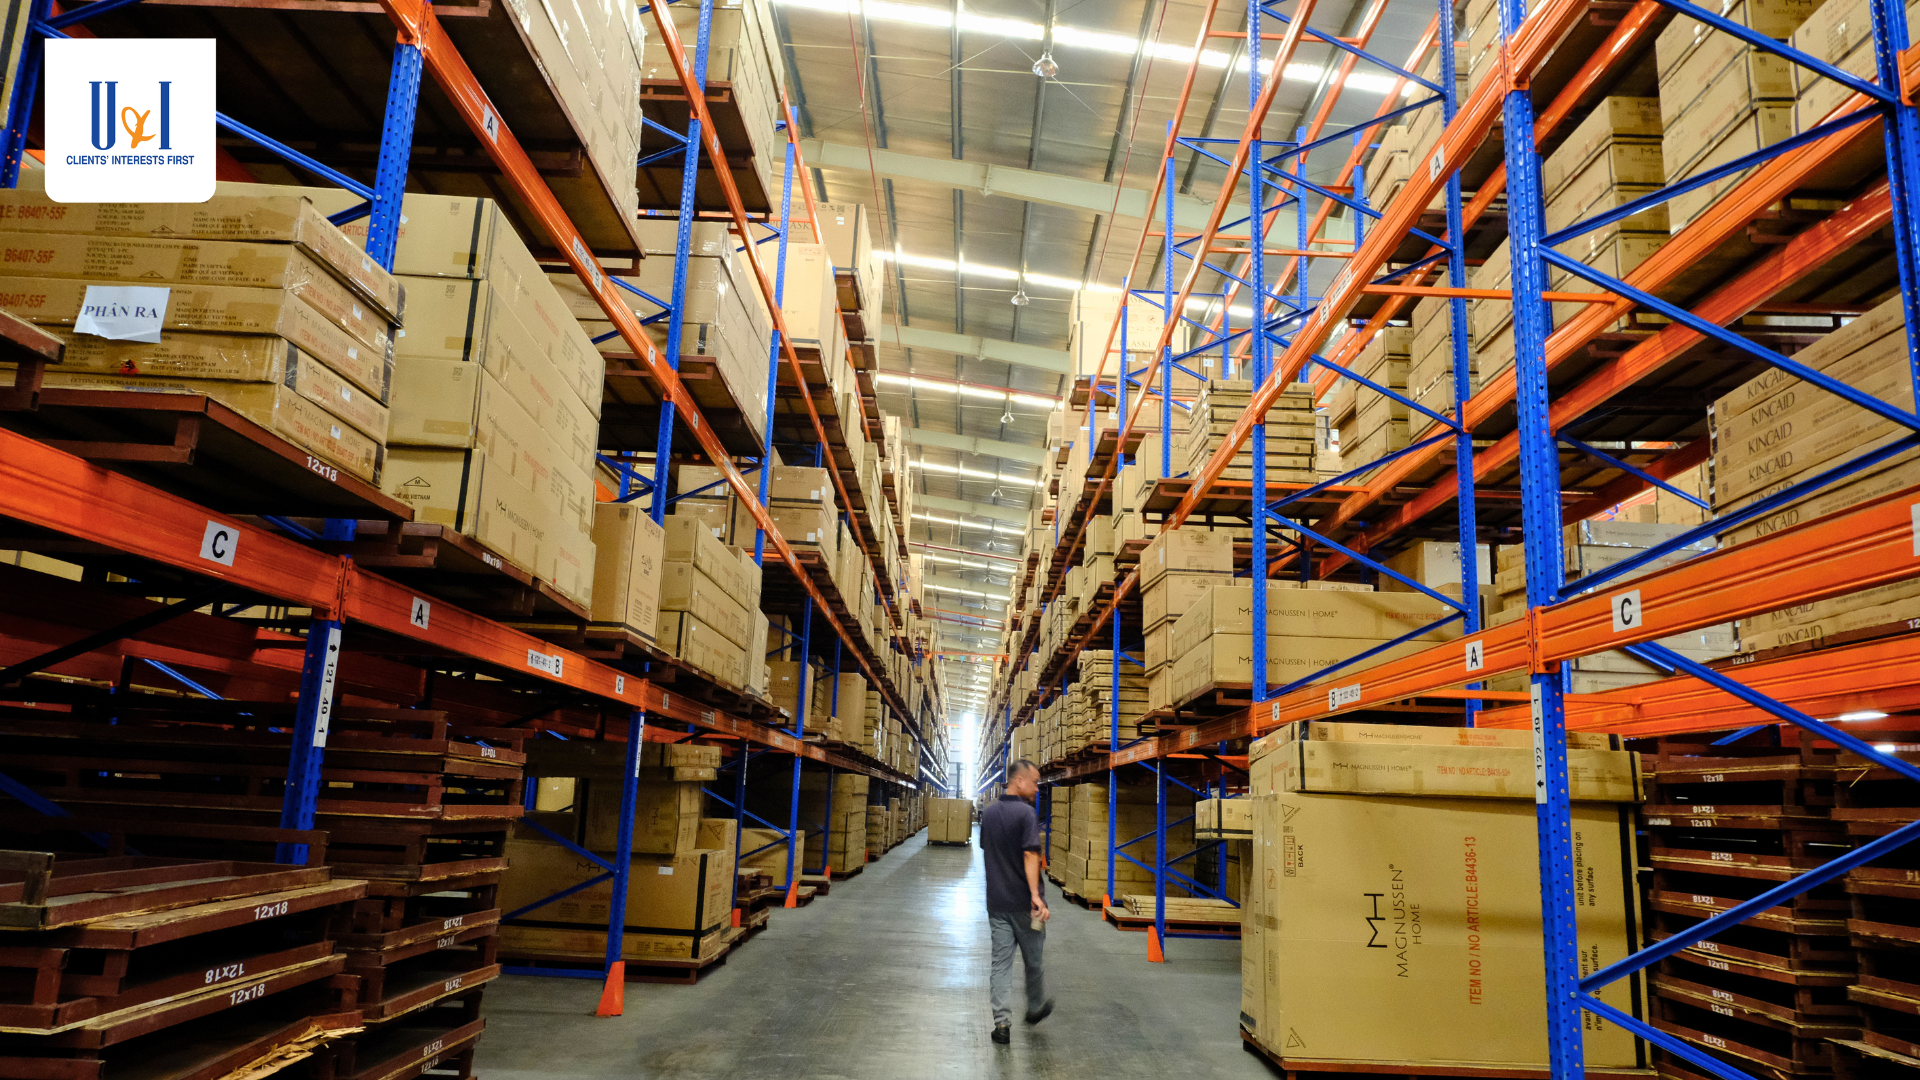
Kho ngoại quan là khu vực kho, bãi chuyên biệt lưu giữ hàng hóa đã làm thủ tục hải quan nhưng chưa thông quan vào nội địa. Do đó, các lô hàng đưa vào bảo quản tại đây chưa phải nộp thuế nhập khẩu và thuế giá trị gia tăng (GTGT) cho tới thời điểm được làm thủ tục xuất kho để đưa vào thị trường nội địa tiêu thụ, và quy trình xuất kho này hoàn toàn được phép thực hiện linh hoạt từng phần theo nhu cầu thực tế.
Nhờ cơ chế này, một doanh nghiệp phân phối thiết bị hoặc phụ tùng công nghiệp có thể chủ động nhập khẩu cả lô hàng quy mô lớn để hưởng mức giá mua sỉ và tối ưu cước vận chuyển, lưu trữ an toàn trong trạng thái bảo lưu nghĩa vụ thuế, sau đó chỉ mở tờ khai thông quan đúng số lượng linh kiện khi phát sinh hợp đồng mua bán với khách hàng nội địa.
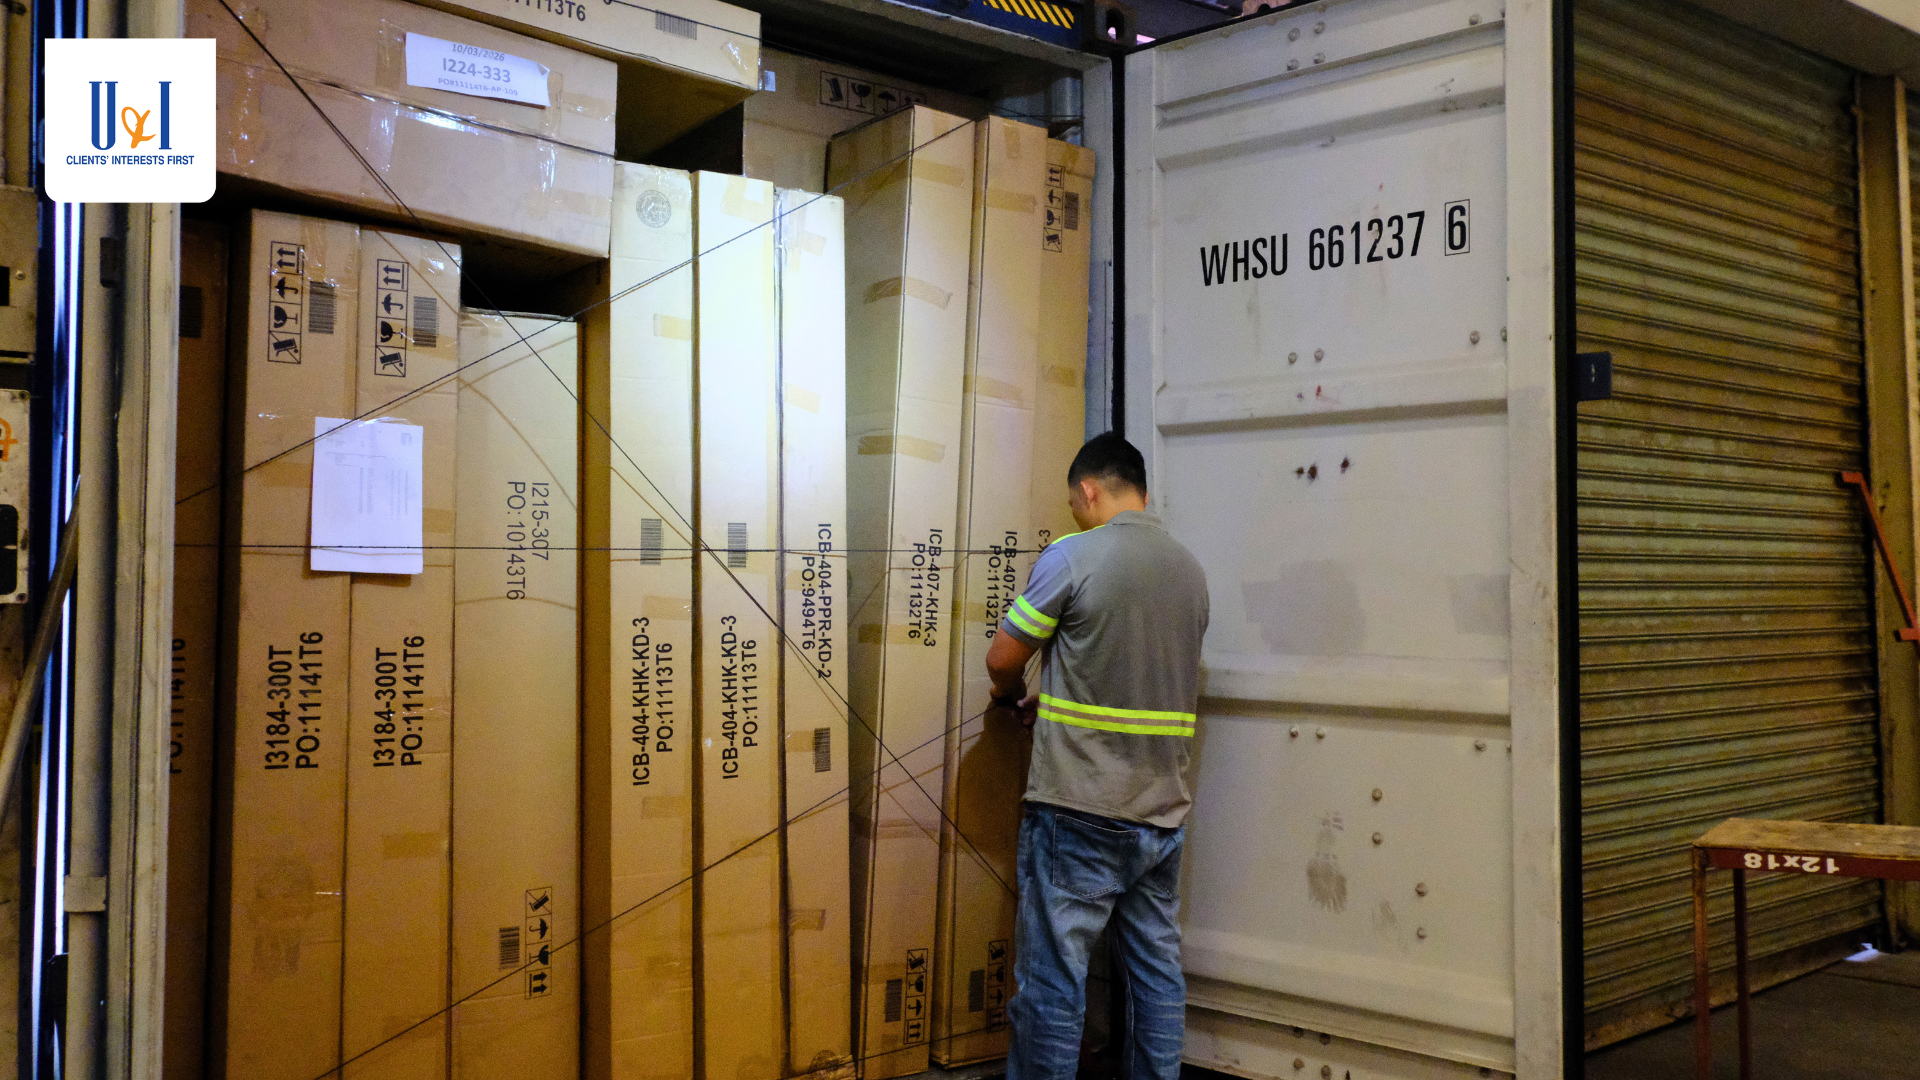
Thời hạn lưu giữ hàng hóa trong kho ngoại quan hiện được quy định không quá 12 tháng kể từ ngày đưa hàng vào kho, và có thể được xem xét gia hạn một lần không quá 12 tháng khi có lý do chính đáng; lộ trình sửa đổi khung pháp lý hải quan tiếp tục định hướng nâng thời hạn lưu giữ tối đa lên 24 tháng từ ngày 01/03/2027, mở ra biên độ vận hành và thời gian xoay vòng an toàn cho các nhóm hàng hóa có vòng quay chậm hoặc nhu cầu bảo trì phân tán.
Tuy nhiên, việc triển khai mô hình này trên thực tế đòi hỏi sự chuẩn hóa đồng bộ tại hai mắt xích then chốt:
Trước hết là kiểm soát tính hợp chuẩn của hàng hóa và tiêu chuẩn kỹ thuật bãi bến: Doanh nghiệp cần tiến hành đối soát danh mục hàng hóa dự kiến lưu trữ với Danh mục hàng hóa không được gửi kho ngoại quan do Thủ tướng Chính phủ quy định (theo Quyết định số 27/2020/QĐ-TTg và khoản 4 điều 85 nghị định 08/2015/NĐ-CP). Đồng thời, đối với nhóm vật tư hóa chất công nghiệp, kho bãi bắt buộc phải đáp ứng đầy đủ các quy chuẩn kỹ thuật chuyên ngành về phân khu lưu trữ, thông gió cưỡng bức, ngăn ngừa tràn đổ và phê duyệt an toàn phòng cháy chữa cháy theo quy định của pháp luật về hóa chất.
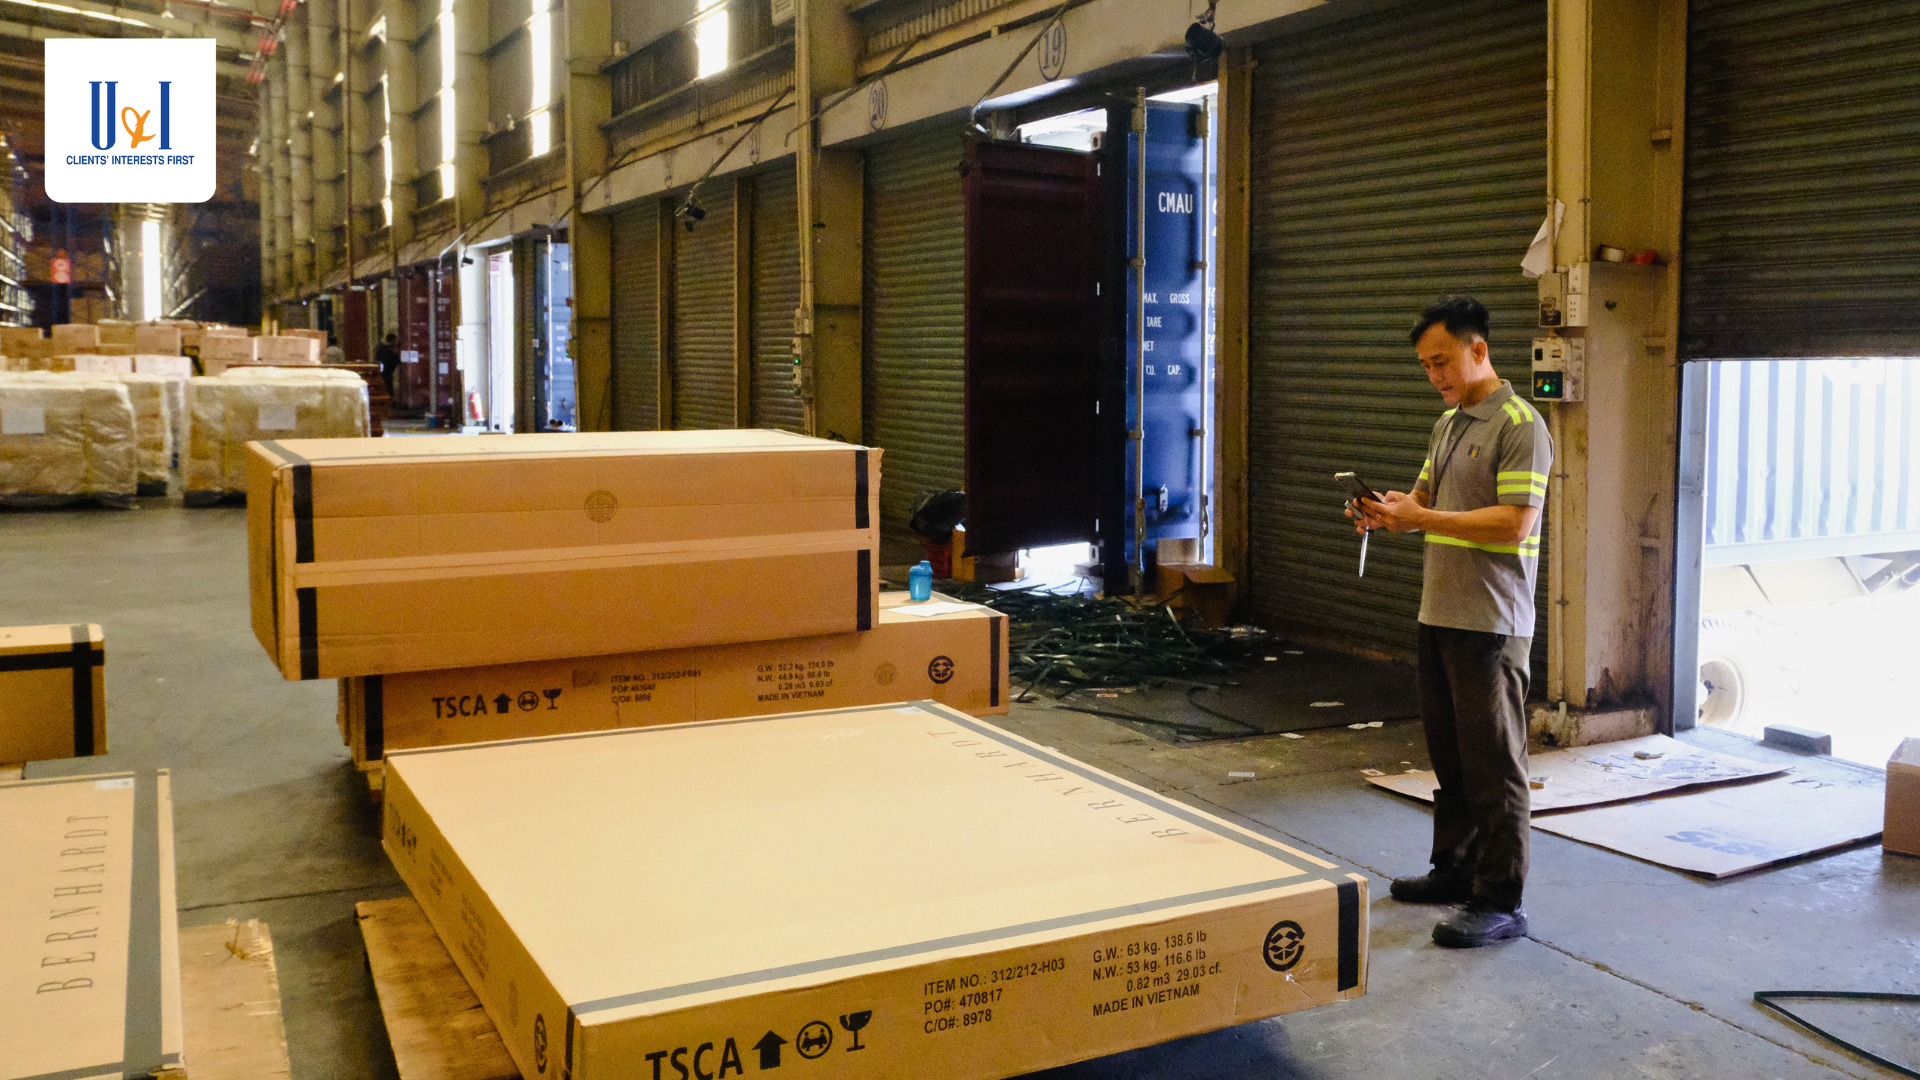
Gắn kết cấu trúc kho bãi với phạm vi quyền phân phối theo Nghị định số 342/2026/NĐ-CP: Hệ thống kho ngoại quan đóng vai trò như một công cụ hỗ trợ hoãn nghĩa vụ thuế và chủ động tiến độ thông quan, nhưng hoàn toàn không thể thay thế cho Giấy phép kinh doanh mà một pháp nhân FDI bắt buộc phải sở hữu để thực hiện quyền phân phối tại thị trường Việt Nam. Nếu doanh nghiệp chưa hoàn tất việc đăng ký quyền phân phối bán buôn hoặc bán lẻ tương ứng với mã ngành hàng, việc mở tờ khai đưa hàng từ kho ngoại quan vào nội địa để giao cho các nhà máy sử dụng cuối cùng sẽ đối mặt với rủi ro bị xử lý vi phạm hành chính trong hoạt động thương mại.
Đây là cơ sở để một đơn vị như U&I Logistics khẳng định năng lực. Với hệ thống kho ngoại quan quy mô lớn đạt chuẩn C-TPAT kết hợp cùng năng lực đại lý thủ tục hải quan, U&I Logistics cung cấp cấu trúc vận hành hoàn chỉnh: hàng hóa được lưu giữ tại kho ngoại quan và đưa vào thị trường nội địa theo từng đợt, phù hợp với nhu cầu sử dụng hoặc phân phối. Qua đó, doanh nghiệp có thể phân bổ thời điểm thực hiện nghĩa vụ thuế nhập khẩu và thuế GTGT theo kế hoạch nhập khẩu thực tế, giảm lượng vốn phải ứng trước cho hàng tồn kho.
Mô hình không mang lại mức độ hiệu quả tương đồng cho mọi doanh nghiệp
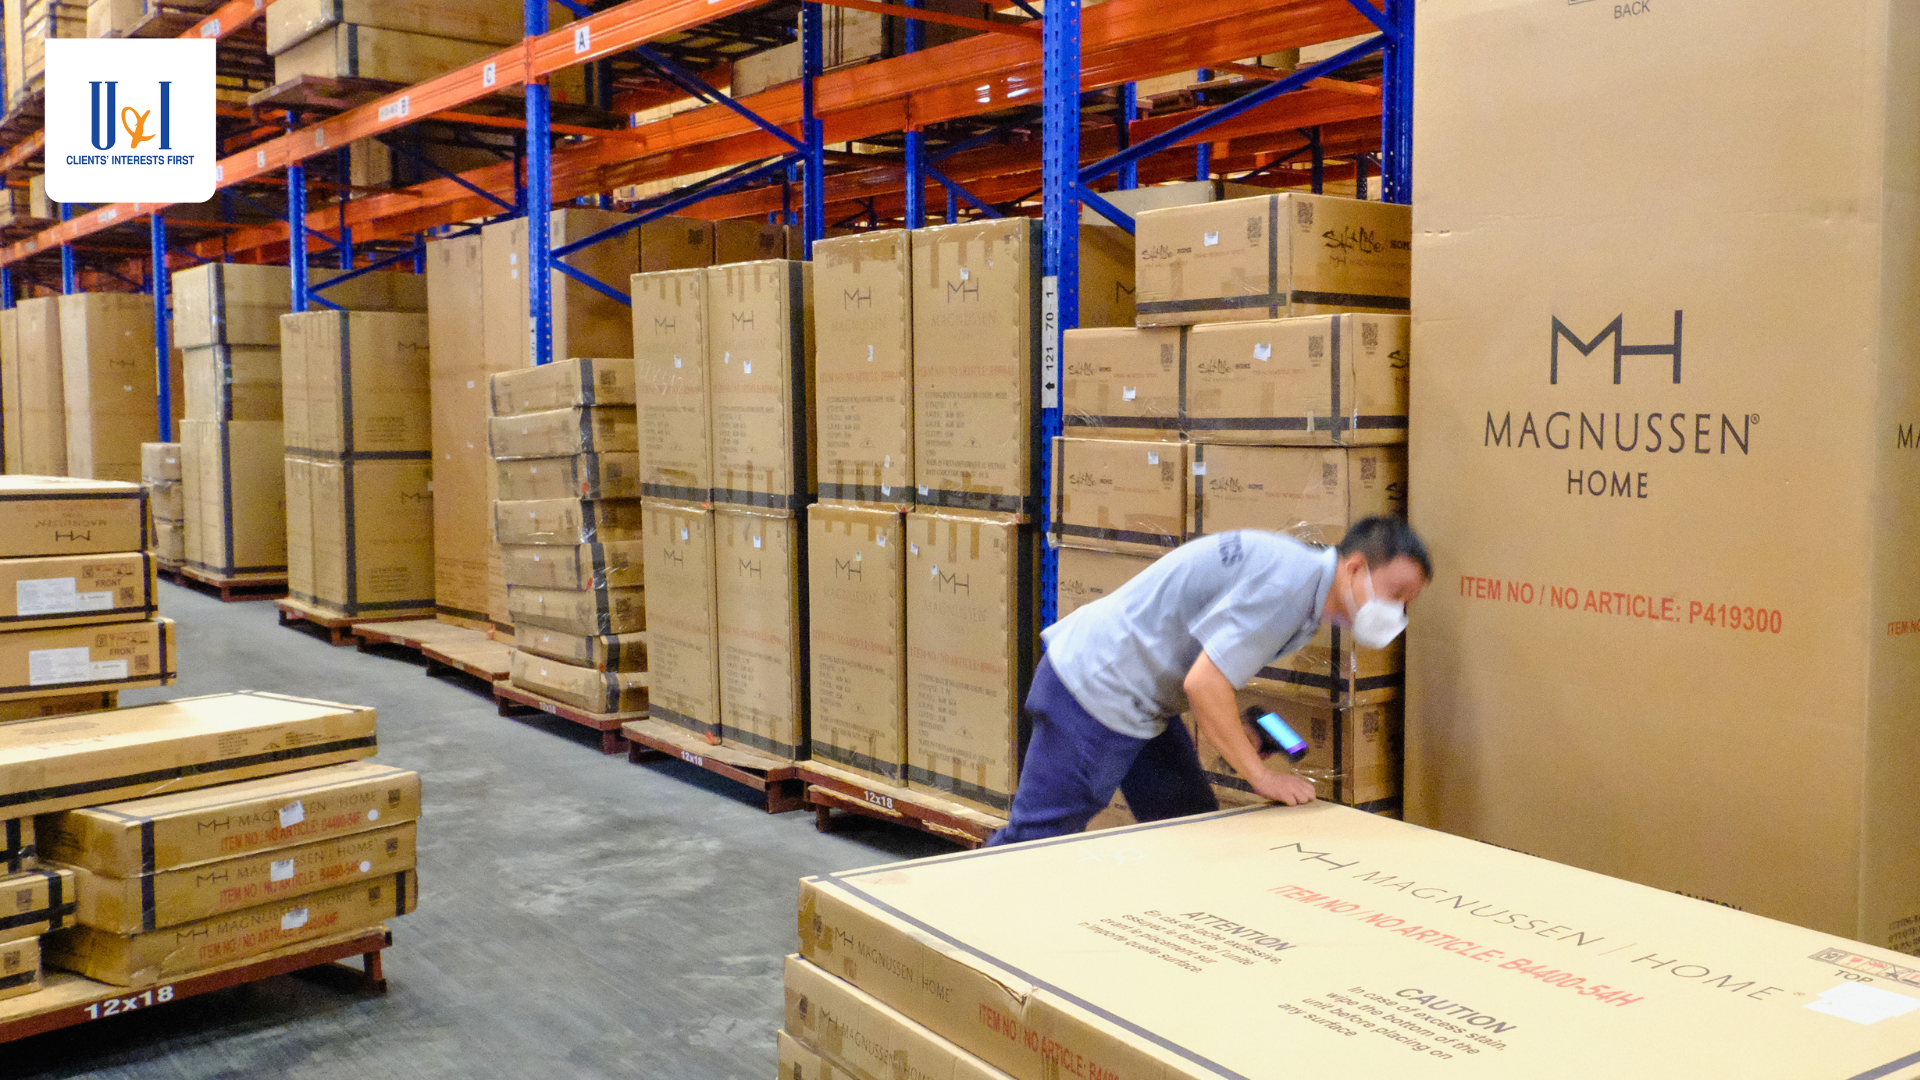
Mô hình lưu kho bảo lưu nghĩa vụ thuế không mang lại mức độ hiệu quả tương đồng cho mọi doanh nghiệp. Để chuyển hóa cấu trúc tiếp vận này thành lợi thế tài chính và pháp lý cụ thể, doanh nghiệp cần đáp ứng đầy đủ ba điều kiện vận hành cốt lõi:
Điều kiện đầu tiên là tính hợp chuẩn của quyền phân phối theo Nghị định số 342/2026/NĐ-CP. Hệ thống kho ngoại quan có khả năng dời thời điểm phát sinh nghĩa vụ thuế, nhưng không thể thay thế cho tư cách pháp lý thương mại của doanh nghiệp. Nếu quyền phân phối bán buôn chưa được cấp phép phù hợp trong Giấy phép kinh doanh, doanh nghiệp sẽ gặp trở ngại lớn khi mở tờ khai chuyển đổi loại hình từ kho ngoại quan vào nội địa để giao hàng cho các nhà máy hoặc đối tác sử dụng cuối cùng. Việc rà soát và kiện toàn phạm vi hoạt động thương mại là tiền đề bắt buộc trước khi đưa hàng vào chuỗi lưu trữ treo thuế.
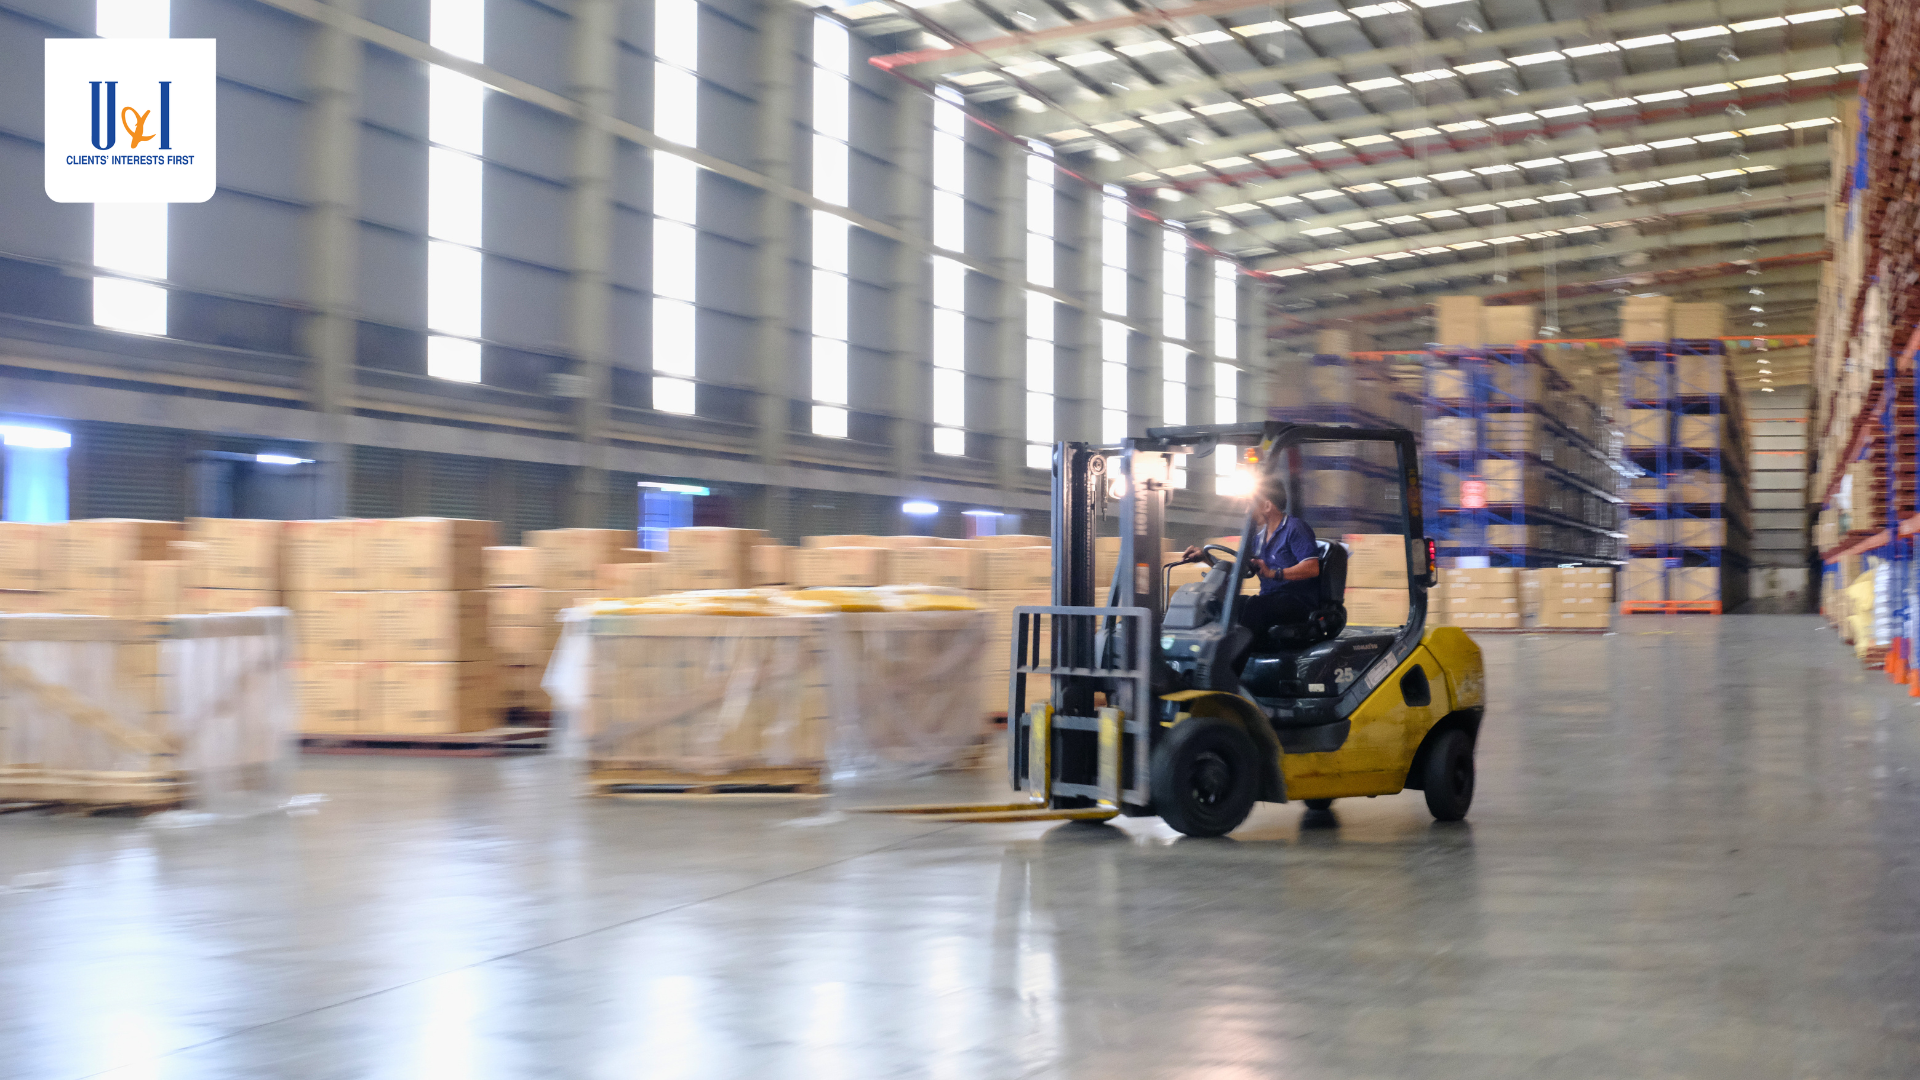
Điều kiện thứ hai là sự tương thích về đặc tính hàng hóa và bài toán kinh tế hàng tồn kho. Cơ chế này phát huy hiệu quả tài chính tối ưu đối với nhóm hàng hóa có giá trị thương mại cao, danh mục rộng nhưng vòng quay nhu cầu phân tán (điển hình như phụ tùng thiết bị MRO, linh kiện cơ khí chính xác và hóa chất công nghiệp chuyên dụng). Tại phân khúc này, chi phí cơ hội của dòng vốn thuế được hoãn lại lớn hơn đáng kể so với chi phí thuê kho bãi chuyên dụng. Ngược lại, đối với các nhóm hàng có giá trị thấp hoặc tốc độ luân chuyển nhanh dưới 30 ngày, chi phí phát sinh từ thủ tục mở tờ khai từng đợt sẽ làm suy giảm biên độ lợi ích kinh tế.
Điều kiện thứ ba là kỷ luật kiểm soát thời hạn lưu giữ và dữ liệu tồn kho. Hàng hóa đưa vào kho ngoại quan chịu sự quản lý thời gian nghiêm ngặt theo quy định của Luật Hải quan (thời hạn 12 tháng và một lần gia hạn tối đa 12 tháng). Việc để hàng hóa tồn đọng quá thời hạn cho phép mà không chủ động thực hiện thủ tục gia hạn hoặc thông quan sẽ khiến doanh nghiệp đối mặt với các quyết định ấn định thuế hồi tố và chế tài xử phạt vi phạm hành chính nặng theo quy định tại Nghị định số 169/2026/NĐ-CP, đồng thời có thể dẫn đến biện pháp buộc tái xuất hoặc tịch thu hàng hóa.


31/10/2026
Container nội thất gỗ đi Mỹ chịu đồng thời hai áp lực: “mưa container” làm hư gỗ trong 3 tuần biển và nghĩa vụ truy xuất nguồn gốc theo Đạo luật Lacey, EUDR, Nghị định 372/2026/NĐ-CP – đòi hỏi kho ngoại quan kiểm soát độ ẩm cùng hồ sơ số hóa chuẩn C-TPAT.
31/10/2026
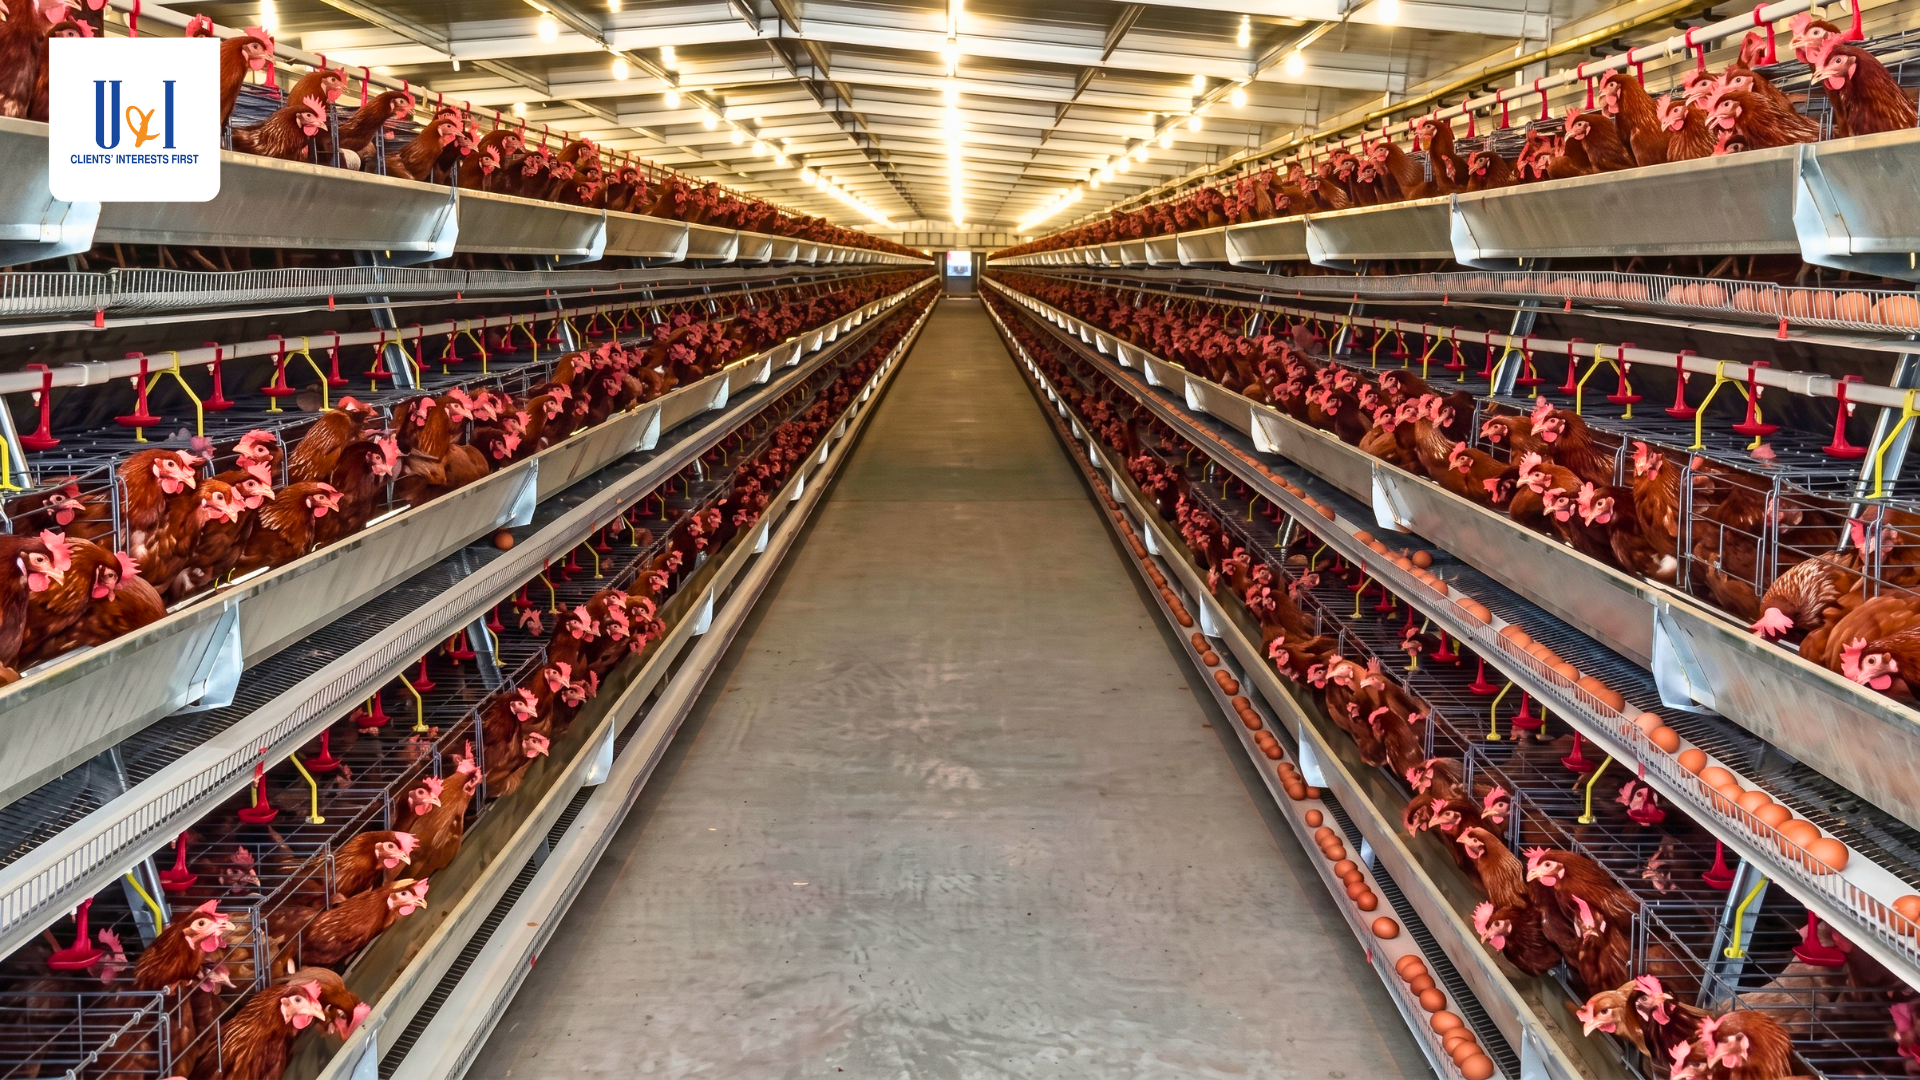
Hơn 8,5 tỷ USD FDI công nghệ cao nửa đầu 2026 đặt bài toán bốn rào cản vận hành cho chuỗi bán dẫn và điện tử. Kho ngoại quan VMI là giải pháp tối ưu giữa lưu kho và vận tải
31/10/2026
Chênh lệch thuế suất giữa hạn ngạch và ngoài hạn ngạch TRQ có thể lên tới 80-100% với mặt hàng đường – biến bài toán thông quan thành bài toán đồng bộ hóa thời điểm tàu cập cảng với thời điểm văn bản hạn ngạch có hiệu lực pháp lý, giải pháp then chốt là kho ngoại quan.


